Biżuteria po babci, aparat, laptop do pracy albo gotówka odłożona na wszelki wypadek zajmują w mieszkaniu niewiele miejsca, ale mają nieproporcjonalnie dużą wartość. To właśnie dlatego włamywacz w pierwszej kolejności zagląda do szuflady przy łóżku, szafki w łazience i górnej półki w szafie, zamiast przeszukiwać cały dom od progu po strych.
Zakres ochrony takich przedmiotów różni się w zależności od zapisów w warunkach ubezpieczenia, dlatego zestawienie ofert warto zacząć od strony ubezpieczeniemieszkania-online.pl, gdzie można porównać ceny ubezpieczenia mieszkania i kupić polisę online.
Dlaczego biżuteria i elektronika są częstym celem włamania
Ogólne warunki ubezpieczenia mieszkania precyzują, że o kradzieży z włamaniem można mówić dopiero wtedy, gdy sprawca musiał pokonać zabezpieczenie, czyli na przykład wyłamać zamek, wyważyć okno albo przeciąć kratę. Dla biżuterii, gotówki i elektroniki OWU zwykle przewiduje osobny, niższy limit niż dla pozostałych ruchomości, bo to właśnie te przedmioty najszybciej trafiają do kieszeni intruza i najtrudniej je potem odzyskać albo zidentyfikować, jeśli nikt wcześniej nie spisał ich cech.
Gdzie i jak przechowywać kosztowności w mieszkaniu
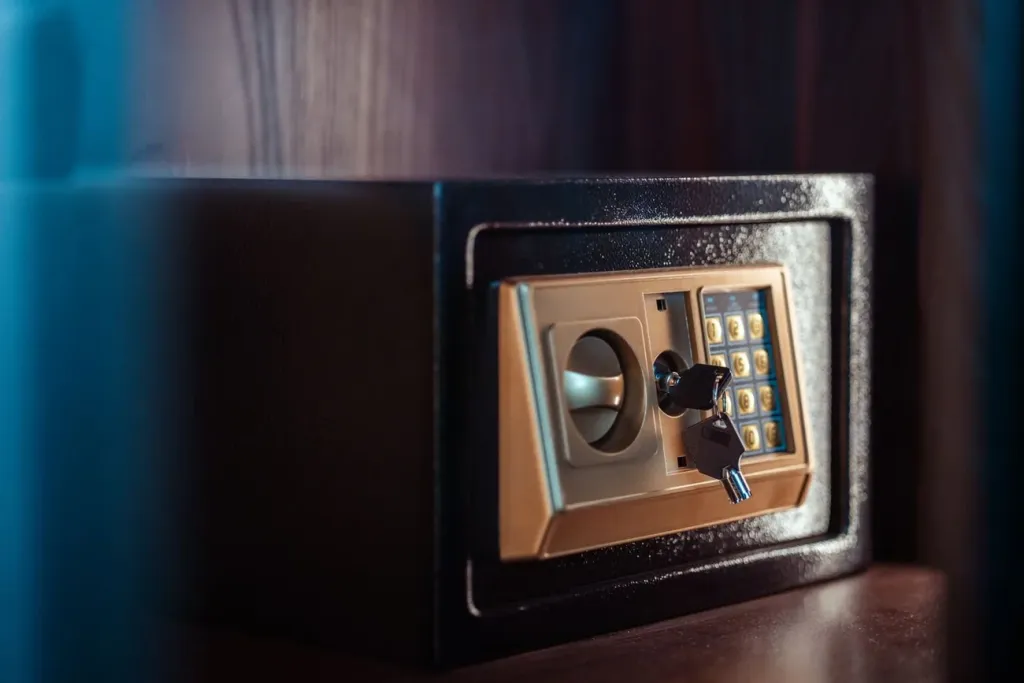
Górna półka w szafie, szuflada nocnej szafki i pudełko po butach na dnie garderoby to pierwsze miejsca, w których intruz szuka biżuterii i gotówki, bo trafiają tam najczęściej, gdy nie mają stałego, przemyślanego miejsca. Lepiej rozdzielić kosztowności: część przechowywać w niewielkim sejfie przykręconym do ściany albo podłogi, a rodzinną biżuterię wyjmowaną raz na kilka lat zostawić w skrytce bankowej. Gotówkę warto ograniczyć do kwoty potrzebnej na bieżące wydatki, a resztę trzymać na koncie.
-
sejf wolnostojący albo wbudowany w ścianę, przykręcony na stałe
-
rozproszenie kosztowności w kilku miejscach zamiast jednej szuflady
-
unikanie oczywistych schowków jak szafka nocna czy pudełko po butach
-
osobne, dyskretne miejsce na dokumenty i kopie kluczy
Dokumentowanie wartości: zdjęcia, paragony, opisy
Zdjęcie pierścionka obok linijki dla skali, spisany numer seryjny laptopa czy zachowany paragon za aparat wydają się zbędną formalnością, dopóki nie okaże się, że to jedyny dowód na to, ile dany przedmiot rzeczywiście był wart. Taka dokumentacja pomaga też ustalić odpowiednią sumę dla ruchomości domowych, bo zaniżona suma oznacza niedoszacowaną wartość całego mienia i mniejsze pokrycie niż realna strata.
Kopie zdjęć i paragonów lepiej trzymać poza mieszkaniem, na przykład w chmurze albo wysłane mailem do siebie, żeby nie zniknęły razem ze skradzionymi przedmiotami.
Limity na przedmioty wartościowe w polisie
Polisa mieszkaniowa zwykle nie traktuje biżuterii, gotówki i elektroniki tak samo jak mebli czy sprzętu AGD. W warunkach ubezpieczenia znajdziesz osobny, niższy pułap kwotowy dla tej grupy przedmiotów, niezależnie od tego, jak wysoka jest suma dla całych ruchomości domowych. Bywa też, że inny limit dotyczy pojedynczej rzeczy, a inny sumy wszystkich kosztowności razem, ale to zależy od zapisów konkretnej polisy. Zanim zdecydujesz, gdzie na stałe trzymać rodzinną biżuterię, sprawdź w OWU, jakie limity na przedmioty wartościowe obowiązują i czy da się je podwyższyć za dopłatą.
Ubezpieczenie ruchomości domowych i dodatkowe zabezpieczenia
Ubezpieczenie ruchomości domowych zwykle obejmuje sprzęty codziennego użytku, od kanapy po ubrania w szafie, a kosztowności są w nim wydzielone jako osobna, węższa kategoria. Samo ubezpieczenie mieszkania od kradzieży często wymaga, żeby drzwi wejściowe miały zamki zgodne z zapisami w warunkach, bo od tego zależy, czy towarzystwo uzna zdarzenie za włamanie, a nie zwykłe zaginięcie rzeczy.
Wynajmowane mieszkanie: kto zabezpiecza jakie mienie
Przy wynajmie kwestię kosztowności lepiej ustalić z góry: właściciel zwykle ubezpiecza mury i elementy stałe lokalu, a przedmioty osobiste najemcy, w tym biżuteria czy sprzęt elektroniczny, zostają poza tą ochroną, chyba że najemca wykupi własną polisę na ruchomości. Podział obowiązków w tym zakresie najlepiej spisać w umowie najmu, żeby obie strony wiedziały, czyja polisa obejmuje co w razie włamania.
Krótkie podsumowanie: jak lepiej chronić kosztowności
Dobrze udokumentowane i rozsądnie schowane kosztowności to mniejsza pokusa dla przypadkowego intruza i mocniejsza pozycja właściciela mieszkania przy ustalaniu zakresu ochrony.
1. zrób zdjęcia i opisy biżuterii, elektroniki oraz innych kosztowności i przechowuj je poza mieszkaniem
2. zachowaj paragony i wyceny choćby w formie skanu
3. sprawdź w warunkach ubezpieczenia limity dla kosztowności przed podpisaniem umowy
4. wybierz sejf albo rozproszone, mniej oczywiste miejsca przechowywania zamiast jednej szuflady
Artykuł sponsorowany